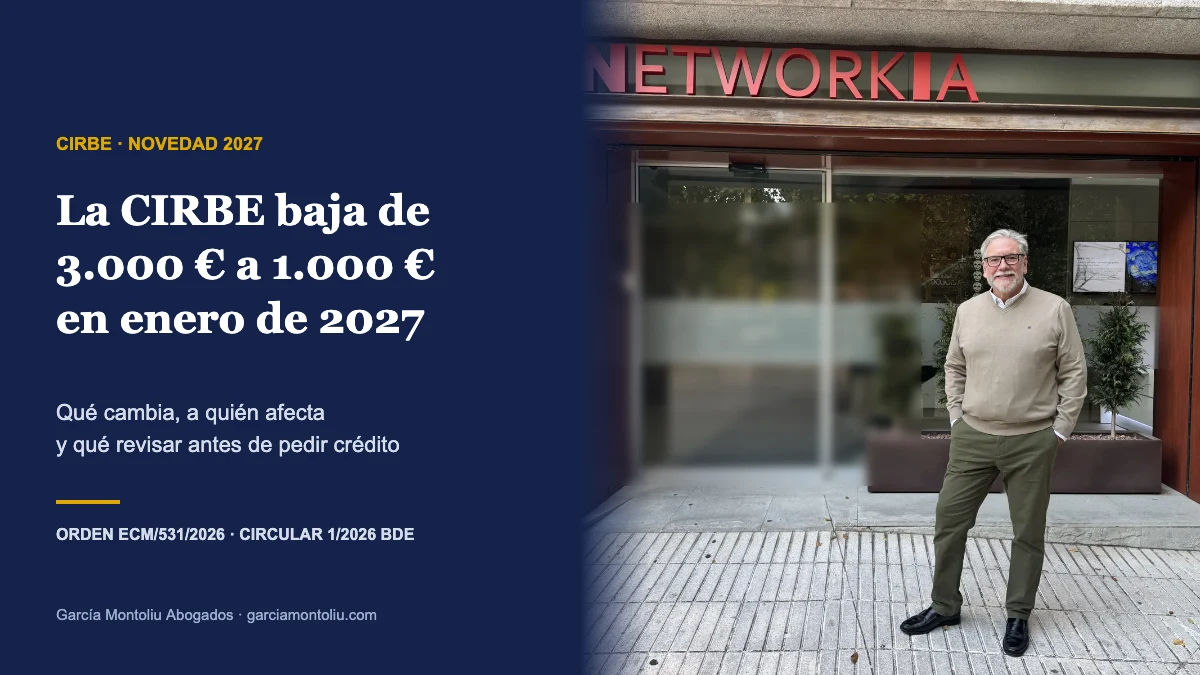
A partir de enero de 2027 cambia algo importante en la Central de Información de Riesgos del Banco de España: el límite para aparecer baja. Con el nuevo umbral de CIRBE 1.000 euros, los bancos y financieras tendrán que declarar de forma individual a quienes les deban desde 1.000 euros, y no desde 3.000 como hasta ahora.
Eso significa que préstamos pequeños, tarjetas o créditos al consumo que hasta ahora no se veían empezarán a aparecer en tu informe. Y con ellos, también los impagos pequeños que nadie te había reclamado.
En esta guía te explicamos qué dice exactamente la norma, desde cuándo se aplica y qué te conviene revisar antes de pedir una hipoteca o cualquier financiación en 2027.
En resumen: desde el 2 de enero de 2027, el umbral de la CIRBE baja de 3.000 a 1.000 euros. Las entidades tendrán que declarar de forma individual a cada titular cuyo riesgo acumulado con ellas sea igual o superior a 1.000 euros (Orden ECM/531/2026). Hasta el 1 de enero de 2027 se mantienen los 3.000 euros (Circular 1/2026 del Banco de España). Conviene pedir tu informe a principios de 2027 y corregir cualquier dato erróneo antes de solicitar un préstamo.
📋 Ficha técnica
| Aspecto | Qué dice |
|---|---|
| Nuevo umbral | Declaración individual desde 1.000 € de riesgo acumulado en cada entidad |
| Umbral anterior | 3.000 €, que se mantiene hasta el 1 de enero de 2027 |
| Fecha de aplicación | 2 de enero de 2027 |
| Norma que lo fija | Orden ECM/531/2026, de 27 de mayo (BOE de 29 de mayo de 2026), que modifica la Orden ECO/697/2004 |
| Norma del Banco de España | Circular 1/2026, de 21 de octubre, sobre la Central de Información de Riesgos (BOE de 30 de octubre de 2026) |
| Derecho a corregir datos | Rectificación a través del Banco de España; la entidad contesta en 15 días hábiles (art. 65 Ley 44/2002) |
📉 Qué cambia con el umbral de CIRBE 1.000 euros
La CIRBE recoge los riesgos de crédito que las entidades mantienen con sus clientes: préstamos, créditos, tarjetas, avales y también los impagos. No todo se declara con el mismo detalle. Por debajo de un importe mínimo, las operaciones quedaban exentas de declaración individual.
Ese importe mínimo era de 3.000 euros, y con la reforma pasamos al umbral de CIRBE 1.000 euros. El cambio se aplica desde el 2 de enero de 2027. Según la Orden ECM/531/2026, a partir de esa fecha las entidades deben declarar de forma individualizada los datos de los titulares, y de sus operaciones, cuyo riesgo acumulado en la entidad declarante sea igual o superior a 1.000 euros.
La misma orden ajusta también los informes que reciben los bancos: incluirán la información consolidada de los titulares con un riesgo acumulado igual o superior a 1.000 euros. Dicho de otra forma, el banco al que pidas financiación verá más cosas de ti.
⚠️ El umbral se cuenta por entidad. No se suman todas tus deudas. Si debes 1.200 € a una financiera y 800 € a otra, la primera tendrá que declararte de forma individual y la segunda no.
🗓️ Por qué entra ahora: la historia de una norma anulada
La rebaja al umbral de CIRBE 1.000 euros no es nueva. La introdujo la Orden ETD/699/2020, de 24 de julio, y su entrada en vigor se aplazó al 2 de enero de 2027 con la Orden ETD/600/2022.
Después, el Tribunal Supremo anuló los artículos de aquella orden que modificaban la CIRBE (STS 519/2025, de 6 de mayo, Sala Tercera, recurso 853/2022; ECLI no localizado en CENDOJ). No lo hizo por el fondo, sino por un defecto de procedimiento: no se repitió el trámite de audiencia pese a los cambios introducidos después.
Por eso el Gobierno volvió a aprobar la medida con la Orden ECM/531/2026, publicada en el BOE el 29 de mayo de 2026, y el Banco de España la ha incorporado a su nueva Circular 1/2026, publicada el 30 de octubre de 2026. La fecha del 2 de enero de 2027 se mantiene.
¿Tienes deudas pequeñas impagadas o datos que no reconoces?
Revisamos tu informe de la CIRBE antes de que pidas un préstamo o una hipoteca y te decimos qué se puede corregir.
📞 91 567 28 20 (Madrid) · 93 595 97 79 (Barcelona) · 967 24 10 08 (Albacete) · info@garciamontoliu.com
🔎 A quién afecta el umbral de CIRBE 1.000 euros
El umbral de CIRBE 1.000 euros afecta sobre todo a quien tiene deudas pequeñas con entidades financieras. Por ejemplo:
- Tarjetas de crédito o revolving con saldos de entre 1.000 y 3.000 euros.
- Préstamos personales o créditos al consumo pequeños, como los de financiar un electrodoméstico o un coche usado.
- Impagos antiguos de poca cuantía que nunca llegaron a reclamarse.
- Avales pequeños que firmaste para un familiar o para tu empresa.
Ten en cuenta que estar en la CIRBE no significa ser moroso. La CIRBE recoge también lo que pagas al día. El problema aparece cuando constan impagos o datos que no son correctos. Te explicamos la diferencia con los ficheros de morosos en CIRBE o ASNEF: diferencias.
✅ Qué revisar antes de pedir financiación en 2027
- Pide tu informe de la CIRBE en la sede electrónica del Banco de España a partir de febrero de 2027, cuando ya se hayan hecho las primeras declaraciones con el nuevo umbral.
- Revisa entidad por entidad que los importes, las fechas y la situación (al corriente o impagado) son correctos.
- Comprueba las deudas antiguas. Si un impago tiene muchos años, puede estar prescrito. Lo explicamos en nuestra página sobre la prescripción de deudas.
- Si ya tienes la exoneración (EPI), comprueba que ninguna deuda exonerada aparece como impagada. Si aparece, sigue los pasos de la CIRBE después de la Segunda Oportunidad.
- Si hay un error, pide la rectificación a través del Banco de España. La entidad tiene 15 días hábiles para contestar (art. 65 Ley 44/2002).
- Si no lo corrigen, puedes reclamar ante la Agencia Española de Protección de Datos y, si el dato es indebido, acudir a los tribunales.
Ten en cuenta que la CIRBE se actualiza una vez al mes, así que cualquier corrección tarda unas semanas en verse. Lo detallamos en ¿cuánto tarda en actualizarse la CIRBE?.
🚫 Error frecuente: pagar «algo» de una deuda pequeña y antigua solo para que desaparezca de la CIRBE. Un pago puede hacer que vuelva a correr el plazo de prescripción. Antes de pagar, revisa las fechas o consúltanos. Si ya pagaste y sigues apareciendo, lee he pagado la deuda y sigo en la CIRBE.
💶 Si el dato es indebido, puede haber indemnización
Que una entidad comunique a la CIRBE una deuda que no existe, que está discutida o que ya está extinguida puede vulnerar tu derecho al honor. Los tribunales vienen reconociendo indemnizaciones en estos casos. Te explicamos las cuantías y las pruebas en indemnización por la CIRBE: cuánto se reconoce.
Con el nuevo umbral de CIRBE 1.000 euros habrá más deudas pequeñas a la vista. Eso también significa más posibilidades de que aparezcan datos erróneos, por ejemplo deudas ya pagadas, cedidas a un fondo o exoneradas.
✅ Si el dato es correcto pero no puedes pagar, la CIRBE no es tu mayor problema. Si tus deudas te superan, la Ley de Segunda Oportunidad permite cancelarlas y, después, limpiar la CIRBE.
¿Quieres llegar a 2027 con la CIRBE limpia?
Analizamos tu informe, te decimos qué datos se pueden corregir y, si hace falta, reclamamos a la entidad.
📞 91 567 28 20 (Madrid) · 93 595 97 79 (Barcelona) · 967 24 10 08 (Albacete) · info@garciamontoliu.com
❓ Preguntas frecuentes sobre el umbral de CIRBE 1.000 euros
¿Qué cambia en la CIRBE con el umbral de 1.000 euros?
Desde el 2 de enero de 2027, las entidades deben declarar de forma individual a la CIRBE a los titulares cuyo riesgo acumulado en esa entidad sea igual o superior a 1.000 euros. Hasta el 1 de enero de 2027 el umbral sigue siendo de 3.000 euros.
¿Desde cuándo se aplica el umbral de 1.000 euros en la CIRBE?
Desde el 2 de enero de 2027. Lo fija la Orden ECM/531/2026, de 27 de mayo, y la Circular 1/2026 del Banco de España mantiene los 3.000 euros como régimen transitorio hasta el 1 de enero de 2027.
¿El umbral de 1.000 euros se cuenta por banco o sumando todas mis deudas?
Se cuenta por entidad: lo que importa es el riesgo acumulado que tienes con cada entidad declarante. Si con un banco debes 1.200 euros y con otro 800, el primero tendrá que declararte de forma individual y el segundo no.
¿Estar en la CIRBE significa que soy moroso?
No. La CIRBE recoge todos tus riesgos, también los que pagas al día. Lo que perjudica es que aparezcan impagos o datos que no son correctos, porque los bancos los consultan antes de darte un préstamo o una hipoteca.
¿Qué hago si en 2027 aparece en la CIRBE una deuda que no reconozco?
Pide tu informe al Banco de España y solicita la rectificación: el Banco de España la traslada a la entidad, que debe contestar en 15 días hábiles (art. 65 Ley 44/2002). Si no se corrige, puedes reclamar ante la AEPD y, si el dato es indebido, pedir una indemnización.
¿Puede aparecer en la CIRBE una deuda pequeña muy antigua?
Puede aparecer si la entidad la sigue declarando. Si es antigua, conviene revisar si está prescrita, porque una deuda prescrita no debería seguir figurando como exigible.
¿Me afecta el nuevo umbral si ya tengo la Segunda Oportunidad?
Sí, porque deudas pequeñas que antes no aparecían pueden empezar a verse. Si fueron exoneradas, la entidad no debe declararlas como impagadas; conviene comprobarlo y, si siguen apareciendo, notificarle el auto de exoneración.
📚 Artículos relacionados
- Guía CIRBE 2026: qué es, cómo consultarla y cómo corregirla
- La CIRBE me impide la hipoteca
- CIRBE o ASNEF: diferencias y cómo salir de cada uno
- CIRBE después de la Segunda Oportunidad
- La CIRBE bajo la lupa del Tribunal Supremo
Fuentes oficiales: Orden ECM/531/2026 (BOE), Circular 1/2026 del Banco de España (BOE) y Ley 44/2002 (BOE).
Sobre el autor
David García Montoliu, abogado y administrador concursal (ICALBA n.º 2.079, ICAM n.º 91.374). Más de 60 concursos gestionados desde 2007.