Guía práctica · Derecho bancario · Usura
Si te preguntas cómo saber si tu préstamo es usurario, la respuesta no es un porcentaje mágico. Depende del producto que firmaste, de la fecha y del tipo medio que publicaba el Banco de España ese mes para ese tipo de crédito. En esta guía te explicamos, producto por producto, cómo hacer la comprobación tú mismo y qué revisamos nosotros antes de reclamar.
✅ Respuesta directa
Un préstamo o una tarjeta son usurarios cuando su TAE es notablemente superior al tipo medio del Banco de España para esa misma categoría de producto en el mes de la firma. El Tribunal Supremo toma como referencia una diferencia de más de seis puntos en tarjetas revolving (STS 258/2023) y la ha aplicado también a préstamos personales (STS 366/2026). Si hay usura, el contrato es nulo y solo devuelves el capital que recibiste. Los descubiertos en cuenta tienen además un límite legal: su TAE no puede superar 2,5 veces el interés legal del dinero.
🧮 La comprobación en tres pasos (sirve para cualquier producto)
- Busca la TAE y la fecha del contrato. Aparecen en el contrato o en la información precontractual. Usa la TAE, no el interés nominal: la TAE incluye comisiones y gastos.
- Busca el tipo medio del Banco de España para tu categoría de producto y el mes de la firma. Se publica en el Boletín Estadístico del Banco de España (capítulo 19) y en su Portal del Cliente Bancario.
- Resta. Si la TAE supera el tipo medio en más de seis puntos, hay un indicio muy sólido de usura. Si la diferencia es menor, no se descarta, pero la reclamación es más difícil.
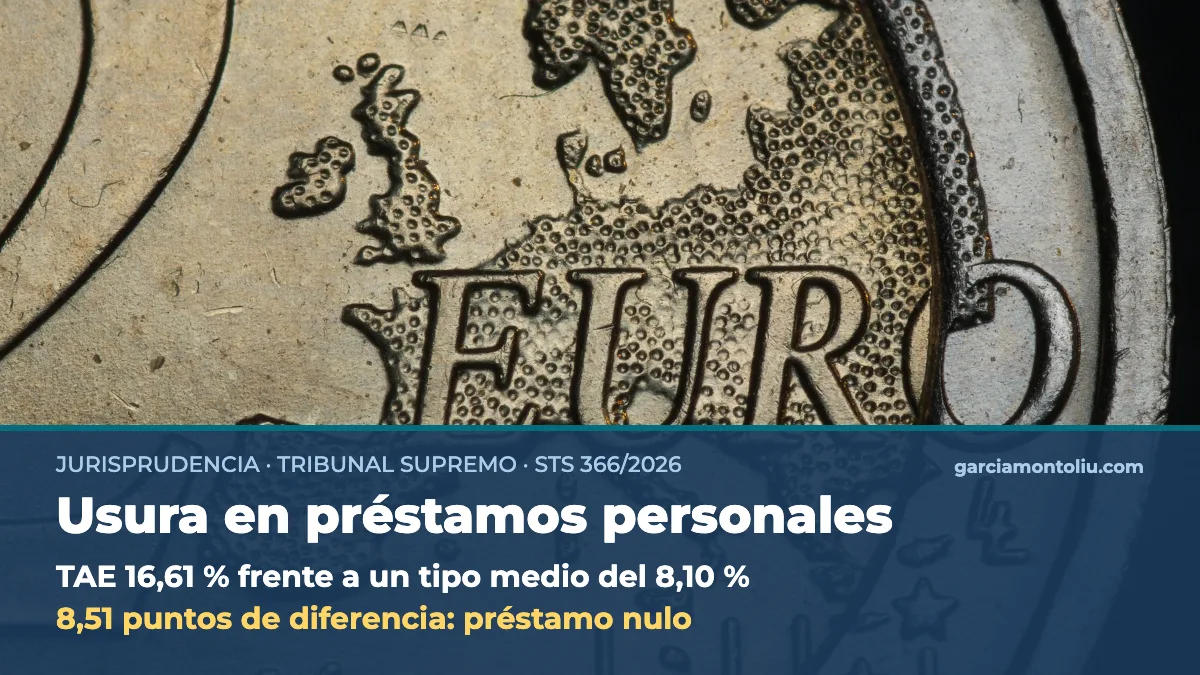
Ejemplo: préstamo personal firmado en febrero de 2019 con una TAE del 16,61 %. El tipo medio de los préstamos al consumo de uno a cinco años era ese mes del 8,10 %. Diferencia: 8,51 puntos. El Supremo lo declaró usurario en la STS 366/2026.
⚠️ Los seis puntos son una referencia, no una regla automática. El Supremo también valora las circunstancias en que se concedió el crédito. Por ejemplo, en la STS 1378/2023 rechazó la usura en un préstamo que refinanciaba deudas ya impagadas, porque el mayor riesgo justificaba un interés más alto.
📊 Cuadro resumen: cómo se analiza la usura según el producto
| Producto | Con qué se compara | Criterio |
|---|---|---|
| Tarjeta revolving | Tipo medio de tarjetas de crédito de pago aplazado (revolving) | Más de 6 puntos (STS 258/2023) |
| Préstamo personal o para unificar deudas | Préstamos al consumo de 1 a 5 años o de más de 5 años, según el plazo | Referencia de 6 puntos (STS 366/2026), salvo circunstancias que lo justifiquen |
| Microcrédito o crédito rápido | No hay serie específica del Banco de España | Ley de Usura de 1908; con TAE de cientos por cien la diferencia es enorme |
| Financiación de coche o compra en tienda | Préstamos al consumo según el plazo | Mismo criterio que el préstamo personal; revisar también comisiones y seguros |
| Descubierto en cuenta | Límite legal | TAE máxima de 2,5 veces el interés legal del dinero (art. 20.4 Ley 16/2011) |
| Hipoteca | Tipos de préstamos para vivienda | La usura es muy rara; la demora está limitada por ley (art. 25 Ley 5/2019) |
💳 Tarjetas revolving
Son las tarjetas en las que pagas una cuota mensual fija y el resto de la deuda se aplaza, generando intereses sobre intereses. Es el producto donde más se ha litigado.
- Con qué se compara: con el tipo medio de las tarjetas de crédito de pago aplazado, no con el crédito al consumo en general (STS 149/2020).
- Criterio: una TAE que supere en más de seis puntos ese tipo medio es notablemente superior al normal del dinero (STS 258/2023, del Pleno).
- Contratos anteriores a 2010: el Banco de España empezó a publicar esta categoría en 2010. Para las tarjetas contratadas en la década anterior, el Supremo remite a los datos que ofrece desde entonces.
- Si no hay usura: la tarjeta puede ser nula igualmente por falta de transparencia si no te explicaron cómo funcionaba.
🏦 Préstamos personales y préstamos para unificar deudas
- Con qué se compara: con el tipo medio de los préstamos al consumo de la categoría más específica: de uno a cinco años o de más de cinco años, según el plazo.
- Criterio: la STS 366/2026 aplicó a un préstamo personal la referencia de los seis puntos y lo declaró nulo. La STS 697/2024 confirmó la usura en préstamos de refinanciación con más de doce puntos de diferencia.
- Unificar deudas no justifica cualquier interés: solo si se refinancian deudas ya impagadas, con un riesgo real mayor, puede estar justificado un interés más alto (STS 1378/2023).
⚡ Microcréditos y créditos rápidos
Son préstamos pequeños, a pocos días o semanas, que se piden por internet o por el móvil. Sus TAE suelen ser de varios cientos por cien.
- Con qué se compara: el Banco de España no publica una serie específica para microcréditos, así que no hay una categoría exacta.
- Criterio: se aplica igual la Ley de Usura de 1908. Con TAE de tres o cuatro cifras, la diferencia con cualquier tipo medio publicado es abismal.
- Atención a las comisiones: las comisiones por impago y por ampliación de plazo pueden multiplicar la deuda. Conviene revisarlas junto con la TAE.
🚗 Financiación de coches y compras en tienda
- Con qué se compara: con el tipo medio de los préstamos al consumo según el plazo, igual que un préstamo personal.
- Revisa la TAE real: muchas financiaciones anuncian un interés bajo, pero la TAE se dispara con la comisión de apertura y los seguros vinculados.
- Comisión de apertura: el Supremo validó en 2026 una comisión del 2,37 % en un préstamo de coche. Te lo contamos en qué ha dicho el Supremo sobre la comisión de apertura.
🏧 Descubiertos en cuenta
Aquí no hace falta comparar con el tipo medio: hay un límite legal. En los descubiertos en cuenta de un consumidor, la TAE no puede superar 2,5 veces el interés legal del dinero (art. 20.4 de la Ley 16/2011). Con el interés legal en el 3,25 % en 2026, el límite es una TAE del 8,125 %. Si te cobraron más, la entidad lo aplicó por encima de lo que permite la ley.
🏠 Hipotecas
La usura en el interés ordinario de una hipoteca es muy rara, porque sus tipos suelen estar cerca de la media del mercado. Lo que sí está limitado por ley es el interés de demora: en los préstamos hipotecarios sobre vivienda de personas físicas firmados desde junio de 2019, es el interés ordinario más tres puntos (art. 25 de la Ley 5/2019). En las hipotecas anteriores, el Supremo considera abusivo el que supere en más de dos puntos el interés ordinario.
📞 ¿No sabes en qué categoría está tu préstamo?
Mándanos el contrato. Buscamos el tipo medio que te corresponde, hacemos la cuenta y te decimos si hay usura, sin compromiso.
Madrid 91 567 28 20 · Barcelona 93 595 97 79 · Albacete 967 24 10 08 · info@garciamontoliu.com
🔍 Lo que comprobamos nosotros antes de reclamar
La resta es solo el primer paso. Antes de presentar una reclamación, en el despacho revisamos:
- El contrato completo y la información precontractual, para confirmar la TAE real y las comisiones.
- La categoría correcta del Banco de España y el mes exacto de la firma. Un error de categoría puede hacer que un caso ganable parezca perdido, o al revés.
- Las circunstancias de la concesión: si se refinanciaban deudas impagadas, si había garantías o si el perfil de riesgo era especial.
- Los plazos: la nulidad por usura no prescribe, pero la STS 350/2025 sometió a un plazo de cinco años la devolución de lo pagado de más. Es una doctrina que consideramos discutible, pero hay que tenerla en cuenta.
- Las vías alternativas: si no hay usura, puede haber falta de transparencia, intereses de demora abusivos (más de dos puntos sobre el interés ordinario en préstamos personales, STS 265/2015) o comisiones indebidas.
- Si la deuda se ha vendido a un fondo: hay que ver frente a quién se reclama y qué puede exigirte el comprador. Te lo explicamos en un fondo ha comprado mi deuda.
- Si estás en un fichero de morosos: reclamar por usura antes de la anotación puede hacer indebida la inclusión en ASNEF.
❌ No dejes de pagar por tu cuenta. Mientras no haya sentencia, el contrato sigue vigente y el impago puede llevarte a un fichero de morosos o a una demanda. Y si ya no puedes con tus deudas, la Ley de Segunda Oportunidad puede ser la solución, compatible con reclamar la usura.
💶 Qué recuperas si hay usura
- ✅ Solo devuelves el capital que recibiste de verdad.
- ✅ La entidad te devuelve todo lo pagado por encima de ese capital: intereses, comisiones y seguros vinculados.
- ✅ Si aún debes dinero, solo debes la parte del capital pendiente.
✅ Revisamos tu préstamo o tu tarjeta gratis
En García Montoliu Abogados analizamos tu contrato y te decimos si es usurario, qué vía de reclamación tiene más opciones y cuánto podrías recuperar.
📞 91 567 28 20 (Madrid) · 93 595 97 79 (Barcelona) · 967 24 10 08 (Albacete) · ✉️ info@garciamontoliu.com
❓ Preguntas frecuentes
¿Cómo sé si mi préstamo es usurario?
Compara la TAE de tu contrato con el tipo medio del Banco de España para esa categoría de producto en el mes de la firma. Si la diferencia supera los seis puntos, hay un indicio muy sólido de usura, aunque el tribunal valorará también las circunstancias de la concesión.
¿Dónde encuentro el tipo medio del Banco de España?
En el Boletín Estadístico del Banco de España (capítulo 19, tipos de interés) y en su Portal del Cliente Bancario. Tienes que buscar la categoría de tu producto y el mes en que firmaste.
¿Hay un porcentaje a partir del cual un préstamo es siempre usurario?
No. La ley no fija un porcentaje. Todo depende de la comparación con el tipo medio de tu producto en tu fecha. La única excepción son los descubiertos en cuenta, que tienen un límite legal de 2,5 veces el interés legal del dinero.
¿Una tarjeta revolving al 20 % es usuraria?
Depende del año. Hay que compararla con el tipo medio de las tarjetas revolving del mes de la firma. Si la diferencia no supera los seis puntos, lo normal es que no haya usura, aunque puede reclamarse por falta de transparencia.
¿Los microcréditos son usurarios?
Con TAE de varios cientos por cien, la diferencia con cualquier tipo medio publicado es enorme. El Banco de España no publica una categoría específica para ellos, pero se les aplica la Ley de Usura de 1908 como a cualquier otro préstamo.
¿Qué recupero si se declara la usura?
Todo lo pagado por encima del capital recibido: intereses, comisiones y seguros vinculados. Tú solo devuelves el capital.
¿Puedo reclamar si ya terminé de pagar el préstamo?
Sí, la nulidad por usura no prescribe. Pero según la STS 350/2025 la devolución de lo pagado de más está sujeta a un plazo de cinco años, así que conviene revisar el contrato cuanto antes.
📚 Artículos relacionados
- Usura en préstamos personales: el Supremo aplica la regla de los 6 puntos (STS 366/2026)
- Tarjetas revolving y falta de transparencia
- STS 350/2025 y la prescripción en contratos usurarios
- Comisión de apertura del préstamo del coche
- Jurisprudencia: todas las sentencias comentadas
Sobre el autor
David García Montoliu, abogado y administrador concursal (ICALBA n.º 2.079, ICAM n.º 91.374). Más de 60 concursos gestionados desde 2007.